O salário cai, as contas fixas são pagas e, mesmo sem nenhuma compra grande, o dinheiro some antes do fim do mês. Se isso soa familiar, você provavelmente tem gastos invisíveis.
São despesas pequenas, frequentes ou automáticas que passam despercebidas. Sozinhas parecem inofensivas; juntas, fazem um rombo. Veja os sinais mais comuns e o que fazer.
Por que a gente não percebe esses gastos
Pagamento por aproximação, Pix em segundos e cartão salvo no aplicativo deixaram a compra quase sem atrito. Quanto menos você “sente” o pagamento, mais fácil é gastar sem pensar.
Além disso, valores pequenos não acendem o alerta. Ninguém hesita diante de R$ 15, mas R$ 15 várias vezes por semana vira um valor relevante no fim do mês.
8 sinais de que você gasta mais do que percebe
- Você não sabe quantas assinaturas tem. Streaming, música, armazenamento em nuvem, aplicativos, clube de compras… e algumas você nem usa mais.
- Testes grátis viraram cobrança. Você aceitou o período gratuito e esqueceu de cancelar.
- O delivery virou rotina, não exceção. Taxa de entrega, taxa de serviço e gorjeta somam bastante em cada pedido.
- Há tarifas no extrato que você não reconhece. Pacote de serviços do banco, anuidade do cartão, seguro embutido.
- Compras pequenas e por impulso são diárias. Lanche, café, item de farmácia, moedas em jogos.
- Você parcela tudo. Várias parcelas pequenas comprometem a renda dos próximos meses sem que pareça muito.
- Paga juros ou multa por atraso com frequência. Conta esquecida é dinheiro jogado fora.
- Não sabe dizer quanto gastou na semana. Se a resposta é “não faço ideia”, é sinal de falta de controle, não de falta de dinheiro.
Assinaturas: o vazamento mais silencioso
Assinatura é cômoda justamente porque se renova sozinha. O problema é que ela continua cobrando mesmo quando você para de usar.
Faça uma faxina: abra a fatura do cartão dos últimos três meses e liste toda cobrança recorrente. Confira também as assinaturas na loja de aplicativos do celular (Google Play ou App Store), onde muitas ficam escondidas.
Para cada uma, pergunte: usei no último mês? Se não, cancele. Se usa pouco, veja se dá para alternar: assinar um serviço por um mês, cancelar e trocar por outro depois.
Como tornar o invisível visível
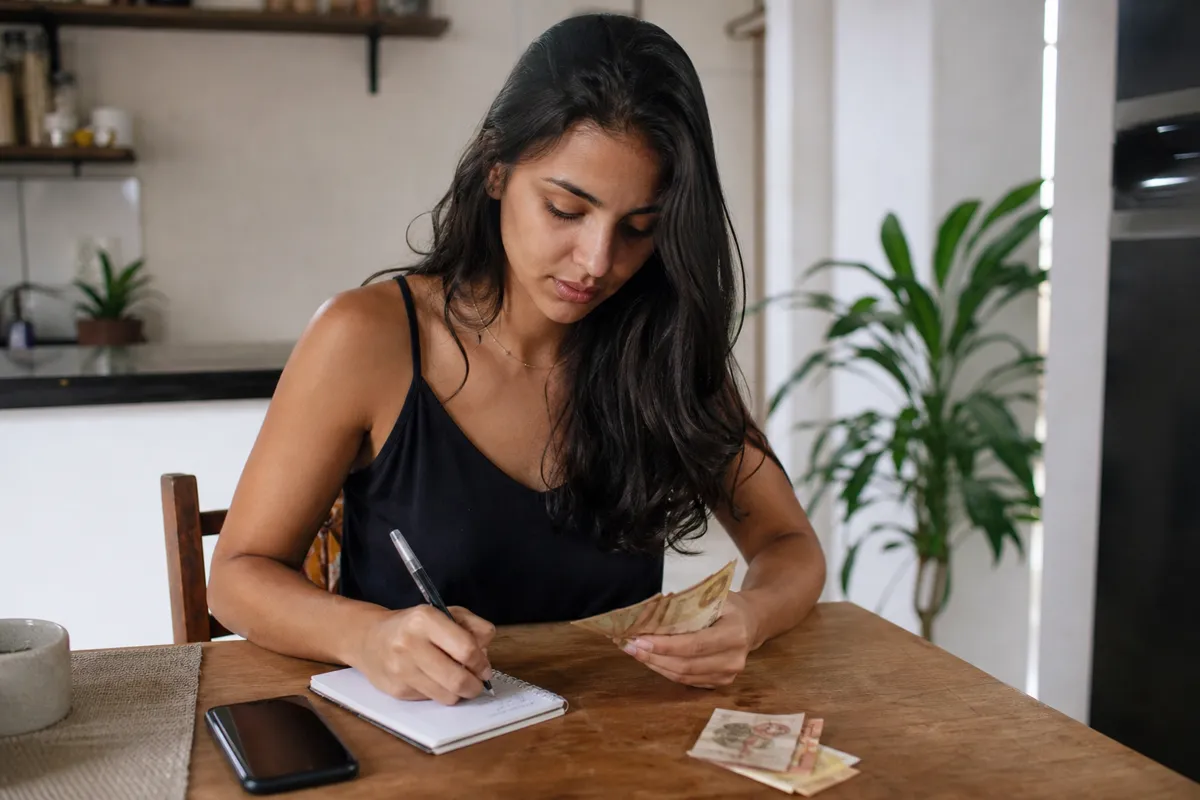
- Anote por 30 dias: todo gasto, mesmo o de R$ 5. Pode ser em planilha, caderno ou no app do banco.
- Agrupe por categoria: alimentação fora, delivery, transporte por app, assinaturas, compras online.
- Some o mês: muita gente se surpreende com o total de categorias que pareciam pequenas.
- Revise tarifas bancárias: os bancos são obrigados a oferecer um pacote de serviços essenciais gratuito; pergunte ao seu banco se o pacote que você paga faz sentido.
- Ative alertas: notificação de cada compra no cartão ajuda a perceber o volume de gastos.
Cortar sem sofrer
Não é preciso eliminar todo prazer. A ideia é escolher onde o dinheiro vai, em vez de deixá-lo escorrer no automático.
Defina um teto mensal para as categorias que mais pesam, como delivery. Quando o teto acabar, a semana segue com comida de casa. Assim o gasto deixa de ser invisível e passa a ser uma decisão.
Outra estratégia é a regra das 24 horas: para compras não essenciais, espere um dia antes de pagar. Muitas vontades passam sozinhas.
E o dinheiro que sobrar? Mande direto para uma reserva ou para quitar dívidas. Se ele ficar na conta, tende a ser gasto de novo.
Um exercício rápido para hoje
Pegue o extrato do último mês e marque com uma cor tudo o que foi abaixo de R$ 50. Depois some só esses valores.
Esse número costuma ser o retrato mais fiel dos seus gastos invisíveis. Não é para se culpar, e sim para decidir, com calma, quais desses gastos realmente valem a pena para você.
Repita o exercício a cada três meses. Hábitos mudam, e novas assinaturas aparecem sem a gente perceber.
Perguntas frequentes
Como cancelo uma assinatura feita pelo celular?
Se foi contratada pela Google Play ou App Store, o cancelamento é feito na área de assinaturas da própria loja. Se foi direto no site do serviço, cancele na conta do serviço.
Bloquear o cartão resolve cobranças indevidas?
Pode ajudar, mas o ideal é cancelar a assinatura na origem e, se houver cobrança que você não reconhece, contestar com o banco.
Preciso de aplicativo de finanças?
Não. Caderno ou planilha funcionam. O que importa é anotar com constância e olhar os números todo mês.